Domain 16p.de kaufen?
Wir ziehen mit dem Projekt
16p.de um.
Sind Sie am Kauf der Domain
16p.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 16p.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **

Ähnliche Suchbegriffe für UStG
Top-Angebote
Produkte zum Begriff UStG:
-
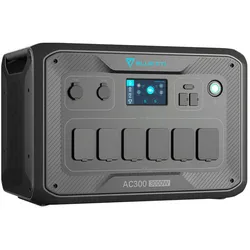
Bluetti 'AC300'(0% MwSt §12 III UstG)Leistung: 3000 W Kapazität: Abhängig von der Anzahl der angeschlossenen B300-Batteriemodule (ein B300-Modul bietet 3072 Wh) Batterietyp: Lithium-Eisenphosphat (LiFePO4) Lebenszyklen: Über 3500 Zyklen bei 80 % Restkapazität, über 6000 Zyklen bei 50 % Restkapazität Eingänge: 2x Anschlüsse für B300-Batterien Netzanschluss für Wechselstrom DC1/DC2-Anschlüsse für Gleichstrom Kommunikationsschnittstelle643,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hütten mit CharakterHütten mit Charakter , 52 charmante Hütten in den Alpen , Hochdruckkraftstoffpumpen > Einspritzanlagen & Teile , Auflage: 1. Auflage, Neuerscheinung, Erscheinungsjahr: 20210706, Produktform: Leinen, Titel der Reihe: KUNTH Outdoor Abenteuer##, Auflage: 21001, Auflage/Ausgabe: 1. Auflage, Neuerscheinung, Seitenzahl/Blattzahl: 328, Keyword: Alpenidylle; Genusswandern; Hütten im gesamten Alpenraum; Hüttengaudi; Hüttenübernachtung; Inspirationsbuch; Reisebildband; Wanderrouten; Wandertipps; Wanderwege; stimmungvolle Fotografien, Fachschema: Europa / Mitteleuropa~Mitteleuropa~Zentraleuropa~Schweiz~Liechtenstein~Slowenien, Region: Österreich~Frankreich~Deutschland~Schweiz~Liechtenstein~Slowenien, Warengruppe: HC/Bildbände, Fachkategorie: Orte und Menschen: Sachbuch, Bildbände, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kunth GmbH & Co. KG, Verlag: Kunth GmbH & Co. KG, Verlag: Kunth Verlag, Länge: 249, Breite: 193, Höhe: 30, Gewicht: 1213, Produktform: Gebunden, Genre: Reise, Genre: Reise, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Reiseführer,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bluetti 'B300K2'(0% MwSt §12 III UstG)Ladestrom : 60A max Entladestrom : 70A max Erweiterungsports : 2× (58,4V⎓90A) Schnellladung : 80% in 45 Min. (mit AC300/500) Abmessungen : 525 × 327 × 209 mm Gewicht : 29,5 kg Ladetemperatur : 0°C bis 40°C Entladetemperatur : -20°C bis 40°C887,53 €*Versand: 69,90 €Sichere Weiterleitung zum Anbieter


-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff UStG:
-
BORA Steckdose USTG (Typ G)Bora Steckdose USTG Typ G Produktinformationen Anschlussmöglichkeit für elektrische Küchenkleingeräte Geeignet für UK, AE, SG Zwischenring im Lieferumfang 2 m Anschlusskabel integriert Einheitlicher Blendenbohrdurchmesser Lieferumfang Steckdose USTG Anschlusskabel mit länderspezifischem Stecker 2 m Produkt- und Planungshinweise Für den praktischen Anschluss von strombetriebenen Haushaltsgeräten Ausschließlich für den Möbeleinbau in Küchenschränke mit Frontstärke von 10 mm bis 30 mm Technische Daten Anschlussspannung 220 - 240 V Nennstrom maximal 13 A (Typ G) Abmessungen Ø 76 x 60,5 mm Abmessungen (BxTxH) Blende Ø 62,5 x 4,5 mm WEEE-Nr. 29933567 Hinweiß: Typ G: Für die Länder Großbritannien, Arabische Emirate, Singapur77,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
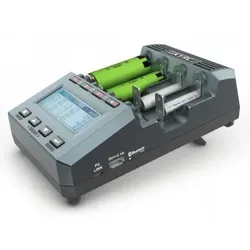
SkyRC MC3000 Professionelle Universal-Analyse-Ladegerät für alle Akku-TypenSkyRC MC3000 Ladegerät – Professionelles Universal-Ladegerät für Rundzellen auf höchstem NiveauDas SkyRC MC3000 Ladegerät ist die Referenz unter den Analyse-Ladegeräten für Einzelzellen und richtet sich explizit an fortgeschrittene und professionelle Anwender. Entwickelt auf Basis der bewährten Technologie aus dem Modellbau-Segment, vereint das SkyRC MC3000 Ladegerät höchste Präzision, herausragende Vielseitigkeit und umfangreiche Funktionen in einem kompakten Tischgerät. Mit der neuesten Hardware-Version (≥2.2) und aktueller Software (≥1.18) bietet das Ladegerät nun optimierten Bluetooth-Empfang, zwei temperaturgesteuerte Lüfter sowie verbesserte Kontaktierung am Pluspol, um selbst höchste Ansprüche an Leistung, Sicherheit und Benutzerfreundlichkeit zu erfüllen.Volle Kontrolle und höchste Präzision für alle Akku-TypenDas SkyRC MC3000 Ladegerät unterstützt nahezu alle gängigen Akku-Chemien – von NiMH, NiCd, NiZn und Eneloop über Lithium-Ionen-Akkus (3.6V/3.7V) bis hin zu LiFePO4 (3.2V) und Li-Ion 4.35V. Dank individuell steuerbarer Ladeschächte lassen sich bis zu vier Akkus unabhängig voneinander laden, entladen, analysieren oder pflegen. Die präzise Steuerung von Ladeschluss, Strom, Spannung und Temperatur ermöglicht nicht nur maximale Akkuleistung, sondern auch eine optimale Akkuschonung. Jeder Ladeschacht ist mit einem einstellbaren Ladestrom von 0.05A bis 3.0A ausgestattet (max. 4x 2A) und unterstützt auch das Entladen mit bis zu 1A pro Schacht, wobei Entladeschlussspannung individuell wählbar ist.Breite Kompatibilität für fast alle Rundzellen – von AAAA bis 32650Das SkyRC MC3000 Ladegerät ist kompatibel mit einem breiten Spektrum an Akkugrößen: von kleinsten AAAA-Zellen bis zu großen 32650 Zellen. Auch 20700 und 21700 Zellen werden unterstützt (mit oder ohne Schutzschaltung je nach Bauform). Dank des flexiblen Lade-Schlittensystems und der optimierten Kontaktierung lassen sich verschiedenste Zellformate komfortabel einlegen, ohne dass zusätzliche Adapter benötigt werden. Große Zellen wie 32650 können in den beiden äußeren Schächten problemlos betrieben werden.Umfangreiche Betriebsmodi und AkkupflegeprogrammeMit den verfügbaren Modi Laden, Entladen, Auffrischen, Erneuern und Bewerten bietet das SkyRC MC3000 Ladegerät eine vollständige Suite zur Pflege und Analyse Ihrer Akkus. Besonders praktisch ist das Storage-Programm, mit dem Akkus gezielt auf eine definierte Lagerspannung gebracht werden können. Zusätzlich können Zyklen zur Kapazitätsermittlung gefahren werden. Alle Prozesse werden kontinuierlich überwacht und über das integrierte grafikfähige Matrix-Display direkt angezeigt. In Verbindung mit einem PC oder Smartphone ist auch die grafische Darstellung der Lade- und Entladekurven möglich, inklusive Datenexport.Professionelle Datenanalyse am Gerät, PC oder per AppDas SkyRC MC3000 Ladegerät kann via Micro-USB-Schnittstelle mit einem PC verbunden werden. Die zugehörige Software ermöglicht eine noch detailliertere Auswertung der Ladevorgänge. Alternativ lässt sich das Gerät über Bluetooth 4.0 mit iOS- und Android-Smartphones koppeln. Die SkyRC App stellt alle Ladeparameter grafisch dar, erlaubt die Fernsteuerung des Ladegeräts und das Speichern benutzerdefinierter Ladeprofile. Einmal angelegte Profile mit individuellen Ladeparametern können direkt am Gerät oder über die App gestartet werden – ein unschätzbarer Vorteil für professionelle Anwender.Optimiertes Kühlsystem, Powerpack-Funktion und SicherheitsfeaturesDie neueste Version des SkyRC MC3000 Ladegeräts verfügt über ein verbessertes Kühlsystem mit zwei temperaturgesteuerten Lüftern, die bei Bedarf automatisch zugeschaltet werden. Die Temperaturschwelle ist frei einstellbar, um eine Überhitzung von Akkus oder Ladegerät zuverlässig zu vermeiden. Darüber hinaus bietet das Gerät eine praktische Powerbank-Funktion (5V, 2.1A), um mobile Geräte direkt über das Ladegerät zu laden – ideal für unterwegs oder den Werkstatteinsatz. Das System ist durch umfangreiche Schutzmechanismen gegen Überladung, Kurzschluss, Verpolung und Übertemperatur abgesichert.Technische Perfektion für höchste AnsprücheDas SkyRC MC3000 Ladegerät ist ein hochspezialisiertes Werkzeug für erfahrene Anwender, die maximale Flexibilität, Zuverlässigkeit und Analysefunktionalität benötigen. Egal ob im Modellbau, bei der Akku-Analyse oder in professionellen Werkstattumgebungen – das Gerät bietet eine bisher unerreichte Kombination aus Funktionstiefe, Benutzersteuerung und Sicherheit. Die klare Menüführung, das kontraststarke Display sowie die Möglichkeit zur vollständigen Fernsteuerung über PC oder Smartphone machen den Umgang mit komplexen Akkuszenarien effizient und präzise.Das SkyRC MC3000 Ladegerät ist das Nonplusultra für ambitionierte Akku-NutzerMit dem SkyRC MC3000 Ladegerät erhalten Sie ein professionelles Lade- und Analysegerät, das keine Wünsche offenlässt. Es vereint höchste Ladepräzision, umfassende Analysefunktionen, maximale Kompatibilität und modernste Kommunikationsschnittstellen in einem kompakten und robusten Gehäuse. Durch regelmäßige Firmware-Updates und die stetige Weiterentwicklung durch SkyRC bleibt das Ladegerät technisch stets auf dem neuesten Stand – und bietet damit eine Investition in die Zukunft Ihrer Akkupflege.119,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bluetti 'AC300'(0% MwSt §12 III UstG)Leistung: 3000 W Kapazität: Abhängig von der Anzahl der angeschlossenen B300-Batteriemodule (ein B300-Modul bietet 3072 Wh) Batterietyp: Lithium-Eisenphosphat (LiFePO4) Lebenszyklen: Über 3500 Zyklen bei 80 % Restkapazität, über 6000 Zyklen bei 50 % Restkapazität Eingänge: 2x Anschlüsse für B300-Batterien Netzanschluss für Wechselstrom DC1/DC2-Anschlüsse für Gleichstrom Kommunikationsschnittstelle643,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hütten mit CharakterHütten mit Charakter , 52 charmante Hütten in den Alpen , Hochdruckkraftstoffpumpen > Einspritzanlagen & Teile , Auflage: 1. Auflage, Neuerscheinung, Erscheinungsjahr: 20210706, Produktform: Leinen, Titel der Reihe: KUNTH Outdoor Abenteuer##, Auflage: 21001, Auflage/Ausgabe: 1. Auflage, Neuerscheinung, Seitenzahl/Blattzahl: 328, Keyword: Alpenidylle; Genusswandern; Hütten im gesamten Alpenraum; Hüttengaudi; Hüttenübernachtung; Inspirationsbuch; Reisebildband; Wanderrouten; Wandertipps; Wanderwege; stimmungvolle Fotografien, Fachschema: Europa / Mitteleuropa~Mitteleuropa~Zentraleuropa~Schweiz~Liechtenstein~Slowenien, Region: Österreich~Frankreich~Deutschland~Schweiz~Liechtenstein~Slowenien, Warengruppe: HC/Bildbände, Fachkategorie: Orte und Menschen: Sachbuch, Bildbände, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kunth GmbH & Co. KG, Verlag: Kunth GmbH & Co. KG, Verlag: Kunth Verlag, Länge: 249, Breite: 193, Höhe: 30, Gewicht: 1213, Produktform: Gebunden, Genre: Reise, Genre: Reise, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Reiseführer,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
Ähnliche Suchbegriffe für UStG
-
Bluetti 'B300K2'(0% MwSt §12 III UstG)Ladestrom : 60A max Entladestrom : 70A max Erweiterungsports : 2× (58,4V⎓90A) Schnellladung : 80% in 45 Min. (mit AC300/500) Abmessungen : 525 × 327 × 209 mm Gewicht : 29,5 kg Ladetemperatur : 0°C bis 40°C Entladetemperatur : -20°C bis 40°C887,53 €*Versand: 69,90 €Sichere Weiterleitung zum Anbieter
-
GoodWe 'BAT60'(0% MwSt §12 III UstG)Nutzbare Batteriekapazität: 60 kWh Anzahl der Batteriemodule: 6 mit jeweils 10,24 kWh Nennspannung: 307,2 V Max. Lade-/ Entladestrom: 180/220 A Kommunikation: CAN Schutzklasse: IP55, C4 Standard, optional C5-M Zertifikate: IEC62619 / IEC63056 / IEC60730 / IEC62477 / VDE2510 / ISO13849 IEC62040 / N140 / EU 2023 / 1542 / UN38.316334,50 €*Versand: 249,90 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.