Domain 16p.de kaufen?
Wir ziehen mit dem Projekt
16p.de um.
Sind Sie am Kauf der Domain
16p.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 16p.de kaufen?
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **

Ähnliche Suchbegriffe für Betriebsausgaben
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
Eine Untersuchung der Abzugsbeschränkungen und -verbote für nicht abzugsfähige Betriebsausgaben im Einkommensteuergesetz, Taschenbuch von DavidEine Untersuchung Der Abzugsbeschränkungen Und -verbote Für Nicht Abzugsfähige Betriebsausgaben Im Einkommensteuergesetz, Taschenbuch Von David Kochar, Grin, 978-3-668-51662-5, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hütten mit CharakterHütten mit Charakter , 52 charmante Hütten in den Alpen , Hochdruckkraftstoffpumpen > Einspritzanlagen & Teile , Auflage: 1. Auflage, Neuerscheinung, Erscheinungsjahr: 20210706, Produktform: Leinen, Titel der Reihe: KUNTH Outdoor Abenteuer##, Auflage: 21001, Auflage/Ausgabe: 1. Auflage, Neuerscheinung, Seitenzahl/Blattzahl: 328, Keyword: Alpenidylle; Genusswandern; Hütten im gesamten Alpenraum; Hüttengaudi; Hüttenübernachtung; Inspirationsbuch; Reisebildband; Wanderrouten; Wandertipps; Wanderwege; stimmungvolle Fotografien, Fachschema: Europa / Mitteleuropa~Mitteleuropa~Zentraleuropa~Schweiz~Liechtenstein~Slowenien, Region: Österreich~Frankreich~Deutschland~Schweiz~Liechtenstein~Slowenien, Warengruppe: HC/Bildbände, Fachkategorie: Orte und Menschen: Sachbuch, Bildbände, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kunth GmbH & Co. KG, Verlag: Kunth GmbH & Co. KG, Verlag: Kunth Verlag, Länge: 249, Breite: 193, Höhe: 30, Gewicht: 1213, Produktform: Gebunden, Genre: Reise, Genre: Reise, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Reiseführer,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Peter Lang Zur persönlichen Zuordnung von Betriebsausgaben und Werbungskosten im Einkommensteuerrecht (Deutsch, Hardcover, Parastu Bahramsari) (32935045)Peter Lang Zur persönlichen Zuordnung von Betriebsausgaben und Werbungskosten im Einkommensteuerrecht (Deutsch, Hardcover, Parastu Bahramsari) (32935045)57,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Abzugsverbote fuer Betriebsausgaben und Werbungskosten als Verfassungsproblem, Taschenbuch von Jan Gallert, Peter Lang GmbH, Internationaler VerlagAbzugsverbote Fuer Betriebsausgaben Und Werbungskosten Als Verfassungsproblem, Taschenbuch Von Jan Gallert, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-62993-2, Seitenanzahl: 25878,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Welche Versicherungen sind Betriebsausgaben?
Welche Versicherungen als Betriebsausgaben geltend gemacht werden können, hängt von der Art des Unternehmens und den jeweiligen steuerlichen Vorschriften ab. In der Regel zählen jedoch Versicherungen wie die Betriebshaftpflichtversicherung, die Berufshaftpflichtversicherung, die Gebäudeversicherung, die Kfz-Versicherung für betrieblich genutzte Fahrzeuge und die Krankenversicherung für Mitarbeiter zu den abzugsfähigen Betriebsausgaben. Es ist wichtig, dass die Versicherungen tatsächlich betrieblich veranlasst sind und nicht private Versicherungen sind, die auch teilweise beruflich genutzt werden. Es empfiehlt sich, vorab mit einem Steuerberater oder einer Steuerberaterin zu klären, welche Versicherungen konkret als Betriebsausgaben geltend gemacht werden können. **

Sind Spenden abzugsfähige Betriebsausgaben?
Sind Spenden abzugsfähige Betriebsausgaben? Spenden können als Betriebsausgaben abgezogen werden, wenn sie betrieblich veranlasst sind und keine Gegenleistung erbracht wird. Allerdings gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, damit Spenden steuerlich abzugsfähig sind. Dazu gehören unter anderem die Begünstigung des Empfängers, die Dokumentation der Spende sowie die Einhaltung der Höchstgrenzen für Spendenabzüge. Es ist ratsam, sich im Vorfeld genau über die steuerlichen Regelungen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren, um sicherzustellen, dass Spenden als Betriebsausgaben geltend gemacht werden können. **
Was sind keine Betriebsausgaben?
Was sind keine Betriebsausgaben? Betriebsausgaben sind Kosten, die im Rahmen der Geschäftstätigkeit eines Unternehmens anfallen und steuerlich absetzbar sind. Dazu gehören beispielsweise Miete, Gehälter, Werbekosten und Büromaterial. Persönliche Ausgaben, die nicht direkt mit dem Betrieb zusammenhängen, wie private Einkäufe oder Urlaubskosten, zählen hingegen nicht zu den Betriebsausgaben. Ebenso sind Ausgaben, die nicht nachweislich für das Unternehmen getätigt wurden, wie Luxusgüter oder private Versicherungen, keine Betriebsausgaben. Es ist wichtig, zwischen betrieblichen und privaten Ausgaben zu unterscheiden, um steuerliche Vorteile optimal nutzen zu können. **
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
Unangemessene Betriebsausgaben, Repräsentationsaufwendungen und betrieblich bedingte Mehraufwendungen, Gebundene Ausgabe von Elena Mengling, PeterUnangemessene Betriebsausgaben, Repräsentationsaufwendungen Und Betrieblich Bedingte Mehraufwendungen, Gebundene Ausgabe Von Elena Mengling, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-93185-1, Seitenanzahl: 592101,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Peter Lang Abzugsverbote für Betriebsausgaben und Werbungskosten als Verfassungsproblem (Deutsch, Softcover, Jan Gallert) (56025547)Peter Lang Abzugsverbote für Betriebsausgaben und Werbungskosten als Verfassungsproblem (Deutsch, Softcover, Jan Gallert) (56025547)78,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eine Untersuchung der Abzugsbeschränkungen und -verbote für nicht abzugsfähige Betriebsausgaben im Einkommensteuergesetz, Taschenbuch von DavidEine Untersuchung Der Abzugsbeschränkungen Und -verbote Für Nicht Abzugsfähige Betriebsausgaben Im Einkommensteuergesetz, Taschenbuch Von David Kochar, Grin, 978-3-668-51662-5, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hütten mit CharakterHütten mit Charakter , 52 charmante Hütten in den Alpen , Hochdruckkraftstoffpumpen > Einspritzanlagen & Teile , Auflage: 1. Auflage, Neuerscheinung, Erscheinungsjahr: 20210706, Produktform: Leinen, Titel der Reihe: KUNTH Outdoor Abenteuer##, Auflage: 21001, Auflage/Ausgabe: 1. Auflage, Neuerscheinung, Seitenzahl/Blattzahl: 328, Keyword: Alpenidylle; Genusswandern; Hütten im gesamten Alpenraum; Hüttengaudi; Hüttenübernachtung; Inspirationsbuch; Reisebildband; Wanderrouten; Wandertipps; Wanderwege; stimmungvolle Fotografien, Fachschema: Europa / Mitteleuropa~Mitteleuropa~Zentraleuropa~Schweiz~Liechtenstein~Slowenien, Region: Österreich~Frankreich~Deutschland~Schweiz~Liechtenstein~Slowenien, Warengruppe: HC/Bildbände, Fachkategorie: Orte und Menschen: Sachbuch, Bildbände, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kunth GmbH & Co. KG, Verlag: Kunth GmbH & Co. KG, Verlag: Kunth Verlag, Länge: 249, Breite: 193, Höhe: 30, Gewicht: 1213, Produktform: Gebunden, Genre: Reise, Genre: Reise, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Reiseführer,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
-
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
Ähnliche Suchbegriffe für Betriebsausgaben
-
Peter Lang Zur persönlichen Zuordnung von Betriebsausgaben und Werbungskosten im Einkommensteuerrecht (Deutsch, Hardcover, Parastu Bahramsari) (32935045)Peter Lang Zur persönlichen Zuordnung von Betriebsausgaben und Werbungskosten im Einkommensteuerrecht (Deutsch, Hardcover, Parastu Bahramsari) (32935045)57,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Abzugsverbote fuer Betriebsausgaben und Werbungskosten als Verfassungsproblem, Taschenbuch von Jan Gallert, Peter Lang GmbH, Internationaler VerlagAbzugsverbote Fuer Betriebsausgaben Und Werbungskosten Als Verfassungsproblem, Taschenbuch Von Jan Gallert, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-62993-2, Seitenanzahl: 25878,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zur persönlichen Zuordnung von Betriebsausgaben und Werbungskosten im Einkommensteuerrecht, Gebundene Ausgabe von Parastu Bahramsari, Peter Lang GmbH,Zur Persönlichen Zuordnung Von Betriebsausgaben Und Werbungskosten Im Einkommensteuerrecht, Gebundene Ausgabe Von Parastu Bahramsari, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-61283-5, Seitenanzahl: 17057,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
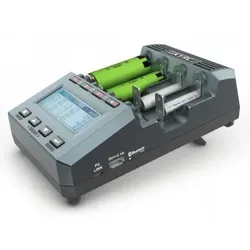
SkyRC MC3000 Professionelle Universal-Analyse-Ladegerät für alle Akku-TypenSkyRC MC3000 Ladegerät – Professionelles Universal-Ladegerät für Rundzellen auf höchstem NiveauDas SkyRC MC3000 Ladegerät ist die Referenz unter den Analyse-Ladegeräten für Einzelzellen und richtet sich explizit an fortgeschrittene und professionelle Anwender. Entwickelt auf Basis der bewährten Technologie aus dem Modellbau-Segment, vereint das SkyRC MC3000 Ladegerät höchste Präzision, herausragende Vielseitigkeit und umfangreiche Funktionen in einem kompakten Tischgerät. Mit der neuesten Hardware-Version (≥2.2) und aktueller Software (≥1.18) bietet das Ladegerät nun optimierten Bluetooth-Empfang, zwei temperaturgesteuerte Lüfter sowie verbesserte Kontaktierung am Pluspol, um selbst höchste Ansprüche an Leistung, Sicherheit und Benutzerfreundlichkeit zu erfüllen.Volle Kontrolle und höchste Präzision für alle Akku-TypenDas SkyRC MC3000 Ladegerät unterstützt nahezu alle gängigen Akku-Chemien – von NiMH, NiCd, NiZn und Eneloop über Lithium-Ionen-Akkus (3.6V/3.7V) bis hin zu LiFePO4 (3.2V) und Li-Ion 4.35V. Dank individuell steuerbarer Ladeschächte lassen sich bis zu vier Akkus unabhängig voneinander laden, entladen, analysieren oder pflegen. Die präzise Steuerung von Ladeschluss, Strom, Spannung und Temperatur ermöglicht nicht nur maximale Akkuleistung, sondern auch eine optimale Akkuschonung. Jeder Ladeschacht ist mit einem einstellbaren Ladestrom von 0.05A bis 3.0A ausgestattet (max. 4x 2A) und unterstützt auch das Entladen mit bis zu 1A pro Schacht, wobei Entladeschlussspannung individuell wählbar ist.Breite Kompatibilität für fast alle Rundzellen – von AAAA bis 32650Das SkyRC MC3000 Ladegerät ist kompatibel mit einem breiten Spektrum an Akkugrößen: von kleinsten AAAA-Zellen bis zu großen 32650 Zellen. Auch 20700 und 21700 Zellen werden unterstützt (mit oder ohne Schutzschaltung je nach Bauform). Dank des flexiblen Lade-Schlittensystems und der optimierten Kontaktierung lassen sich verschiedenste Zellformate komfortabel einlegen, ohne dass zusätzliche Adapter benötigt werden. Große Zellen wie 32650 können in den beiden äußeren Schächten problemlos betrieben werden.Umfangreiche Betriebsmodi und AkkupflegeprogrammeMit den verfügbaren Modi Laden, Entladen, Auffrischen, Erneuern und Bewerten bietet das SkyRC MC3000 Ladegerät eine vollständige Suite zur Pflege und Analyse Ihrer Akkus. Besonders praktisch ist das Storage-Programm, mit dem Akkus gezielt auf eine definierte Lagerspannung gebracht werden können. Zusätzlich können Zyklen zur Kapazitätsermittlung gefahren werden. Alle Prozesse werden kontinuierlich überwacht und über das integrierte grafikfähige Matrix-Display direkt angezeigt. In Verbindung mit einem PC oder Smartphone ist auch die grafische Darstellung der Lade- und Entladekurven möglich, inklusive Datenexport.Professionelle Datenanalyse am Gerät, PC oder per AppDas SkyRC MC3000 Ladegerät kann via Micro-USB-Schnittstelle mit einem PC verbunden werden. Die zugehörige Software ermöglicht eine noch detailliertere Auswertung der Ladevorgänge. Alternativ lässt sich das Gerät über Bluetooth 4.0 mit iOS- und Android-Smartphones koppeln. Die SkyRC App stellt alle Ladeparameter grafisch dar, erlaubt die Fernsteuerung des Ladegeräts und das Speichern benutzerdefinierter Ladeprofile. Einmal angelegte Profile mit individuellen Ladeparametern können direkt am Gerät oder über die App gestartet werden – ein unschätzbarer Vorteil für professionelle Anwender.Optimiertes Kühlsystem, Powerpack-Funktion und SicherheitsfeaturesDie neueste Version des SkyRC MC3000 Ladegeräts verfügt über ein verbessertes Kühlsystem mit zwei temperaturgesteuerten Lüftern, die bei Bedarf automatisch zugeschaltet werden. Die Temperaturschwelle ist frei einstellbar, um eine Überhitzung von Akkus oder Ladegerät zuverlässig zu vermeiden. Darüber hinaus bietet das Gerät eine praktische Powerbank-Funktion (5V, 2.1A), um mobile Geräte direkt über das Ladegerät zu laden – ideal für unterwegs oder den Werkstatteinsatz. Das System ist durch umfangreiche Schutzmechanismen gegen Überladung, Kurzschluss, Verpolung und Übertemperatur abgesichert.Technische Perfektion für höchste AnsprücheDas SkyRC MC3000 Ladegerät ist ein hochspezialisiertes Werkzeug für erfahrene Anwender, die maximale Flexibilität, Zuverlässigkeit und Analysefunktionalität benötigen. Egal ob im Modellbau, bei der Akku-Analyse oder in professionellen Werkstattumgebungen – das Gerät bietet eine bisher unerreichte Kombination aus Funktionstiefe, Benutzersteuerung und Sicherheit. Die klare Menüführung, das kontraststarke Display sowie die Möglichkeit zur vollständigen Fernsteuerung über PC oder Smartphone machen den Umgang mit komplexen Akkuszenarien effizient und präzise.Das SkyRC MC3000 Ladegerät ist das Nonplusultra für ambitionierte Akku-NutzerMit dem SkyRC MC3000 Ladegerät erhalten Sie ein professionelles Lade- und Analysegerät, das keine Wünsche offenlässt. Es vereint höchste Ladepräzision, umfassende Analysefunktionen, maximale Kompatibilität und modernste Kommunikationsschnittstellen in einem kompakten und robusten Gehäuse. Durch regelmäßige Firmware-Updates und die stetige Weiterentwicklung durch SkyRC bleibt das Ladegerät technisch stets auf dem neuesten Stand – und bietet damit eine Investition in die Zukunft Ihrer Akkupflege.119,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Welche Versicherungen sind Betriebsausgaben?
Welche Versicherungen als Betriebsausgaben geltend gemacht werden können, hängt von der Art des Unternehmens und den jeweiligen steuerlichen Vorschriften ab. In der Regel zählen jedoch Versicherungen wie die Betriebshaftpflichtversicherung, die Berufshaftpflichtversicherung, die Gebäudeversicherung, die Kfz-Versicherung für betrieblich genutzte Fahrzeuge und die Krankenversicherung für Mitarbeiter zu den abzugsfähigen Betriebsausgaben. Es ist wichtig, dass die Versicherungen tatsächlich betrieblich veranlasst sind und nicht private Versicherungen sind, die auch teilweise beruflich genutzt werden. Es empfiehlt sich, vorab mit einem Steuerberater oder einer Steuerberaterin zu klären, welche Versicherungen konkret als Betriebsausgaben geltend gemacht werden können. **
-
Sind Spenden abzugsfähige Betriebsausgaben?
Sind Spenden abzugsfähige Betriebsausgaben? Spenden können als Betriebsausgaben abgezogen werden, wenn sie betrieblich veranlasst sind und keine Gegenleistung erbracht wird. Allerdings gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, damit Spenden steuerlich abzugsfähig sind. Dazu gehören unter anderem die Begünstigung des Empfängers, die Dokumentation der Spende sowie die Einhaltung der Höchstgrenzen für Spendenabzüge. Es ist ratsam, sich im Vorfeld genau über die steuerlichen Regelungen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren, um sicherzustellen, dass Spenden als Betriebsausgaben geltend gemacht werden können. **
-
Was sind keine Betriebsausgaben?
Was sind keine Betriebsausgaben? Betriebsausgaben sind Kosten, die im Rahmen der Geschäftstätigkeit eines Unternehmens anfallen und steuerlich absetzbar sind. Dazu gehören beispielsweise Miete, Gehälter, Werbekosten und Büromaterial. Persönliche Ausgaben, die nicht direkt mit dem Betrieb zusammenhängen, wie private Einkäufe oder Urlaubskosten, zählen hingegen nicht zu den Betriebsausgaben. Ebenso sind Ausgaben, die nicht nachweislich für das Unternehmen getätigt wurden, wie Luxusgüter oder private Versicherungen, keine Betriebsausgaben. Es ist wichtig, zwischen betrieblichen und privaten Ausgaben zu unterscheiden, um steuerliche Vorteile optimal nutzen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.